Unternehmensnachfolge: Warum Ihr Wissen über den Kaufpreis entscheidet
 Mag. Paul H. SchindlerCEO, RECOVeröffentlicht am 8 Min.
Ein Kaufinteressent sitzt im Datenraum und findet fast alles. Die Bilanzen der letzten Jahre, die Mietverträge, die Leasingraten, das Organigramm. Eine Frage beantwortet ihm keines dieser Dokumente. Wie viel von diesem Umsatz bleibt, wenn der Inhaber geht?
Beim Wissenstransfer in der Unternehmensnachfolge geht es um diese Frage. Den Übergang von persönlichem Erfahrungswissen zu einer nutzbaren Übergabe beschreibt Der teure Abgang. In vielen inhabergeführten Betrieben kennt nur eine Person die Antwort. Ausgerechnet die, die verkaufen will. Meine These lautet deshalb, dass undokumentiertes Inhaberwissen ein Bewertungsrisiko ist und in die Kaufpreisverhandlung gehört, nicht in die letzten Wochen vor der Schlüsselübergabe. Der DIHK empfiehlt, spätestens drei Jahre vor der gewünschten Übergabe mit der konkreten Planung zu beginnen. In genau diese drei Jahre gehört für mich auch der Wissenstransfer. Wer ihn auf später verschiebt, bezahlt dafür. Mit einem Preisabschlag, mit einem Earn-out oder mit der eigenen Zeit nach dem Verkauf.
Viele Übergeber sehen das anders. Der Käufer erwerbe Zahlen, Kunden und Marktposition, das Wissen gebe man in der Übergangsbegleitung weiter, und notfalls bleibe man eben noch eine Weile als Berater. Das kann funktionieren. Es kostet nur etwas, und diesen Betrag rechnet kaum jemand aus. Wer sich selbst als Übergabelösung anbietet, macht den Wert seines Unternehmens von der eigenen Anwesenheit abhängig.
Unternehmensnachfolge im Mittelstand in Zahlen
Die KfW hat im Januar 2026 ihr Nachfolge-Monitoring Mittelstand veröffentlicht. Bis Ende 2029 wünschen sich in Deutschland rund 109.000 mittelständische Unternehmen pro Jahr eine Nachfolge, zusammen 545.000 von 3,87 Millionen. 57 Prozent der Inhaberinnen und Inhaber waren 2025 mindestens 55 Jahre alt. Zwanzig Jahre davor lag dieser Anteil bei 20 Prozent. Zum ersten Mal planen unter den Betrieben mit Rückzugsplänen in absoluten Zahlen etwas mehr eine Stilllegung als eine Nachfolge. Als größte Hürde gilt die Suche nach einer geeigneten Nachfolge, 69 Prozent sehen darin ein Hemmnis.
In Österreich gab es laut Wirtschaftskammer 2025 insgesamt 8.202 Unternehmensnachfolgen, ein Höchstwert. Bis 2034 stehen rund 52.500 Arbeitgeberbetriebe mit etwa 705.000 Arbeitsplätzen zur Übergabe an. Die KMU Forschung Austria hat 2021 untersucht, wie solche Übergaben ablaufen. 58 Prozent dauerten höchstens ein halbes Jahr. Nur 55 Prozent der Übergeber hatten einen konkreten Übergabeplan. Die befragten Fachleute hielten es für nahezu unmöglich, die Erfahrung eines ganzen Berufslebens während der Übergabe weiterzugeben, und sahen für Übergaben in der Familie eine dreijährige Übergabephase als Minimum.
Zwei Zahlen aus dem DIHK-Report Unternehmensnachfolge 2025 gehören für mich zusammen. Nach Einschätzung der IHK-Beraterinnen und -Berater bereiten 38 Prozent der Alt-Inhaber die Übergabe zu spät vor, oft nur ein bis zwei Jahre vorher, was der DIHK für viel zu wenig hält. 36 Prozent erwarten einen überhöhten Preis. Ich halte das für ein Problem, nicht für zwei. Der Übergeber bewertet den Betrieb, wie er heute läuft, also mit ihm. Der Käufer bewertet den Betrieb, wie er ohne ihn laufen wird.
Firmenübergabe und das Wissen, das in keinem Datenraum liegt
Was ein Käufer nicht prüfen kann, fällt meistens in vier Gruppen.
- Kundenbeziehungen, die am Inhaber hängen, inklusive Zusagen, Ausnahmen und Kulanzregeln, die nie jemand aufgeschrieben hat
- Preislogik, also warum Kunde A bei derselben Menge mehr Rabatt bekommt als Kunde B
- Lieferantenabsprachen per Handschlag, etwa Zahlungsziele, Vorrang bei Engpässen oder ein Jahresbonus, den es nur wegen einer langen Bekanntschaft gibt
- ungeschriebene Regeln im Betrieb, wer welche Entscheidung trifft, welche Aufträge man ablehnt und welche Mitarbeitenden man bei welchem Problem fragt
Die Kolumnistin Kathrin Post-Isenberg nennt das in der Deutschen Handwerks Zeitung den blinden Fleck in jedem Übergabeplan. Checklisten erfassen Verträge, Zahlen und Fristen. Was ein Betrieb täglich braucht, steht oft nirgends. Die Checkliste der Wirtschaftskammer fragt zwar, ob die Nachfolge schon bei Kunden, Lieferanten und Mitarbeitern eingeführt wurde. Wie das Wissen dahinter übergeht, fragt sie nicht.
Das gilt für alle Formen der Übergabe, nur mit anderem Akzent. Laut KfW wünschen sich 55 Prozent der Übergeber eine Lösung in der Familie, 42 Prozent erwägen einen Verkauf an Externe. Die Tochter, die übernimmt, kennt den Betrieb seit Jahren. Warum ihr Vater bei einem Großkunden seit Langem jede Preiserhöhung verschiebt, weiß sie trotzdem nicht. Gerade in Familienbetrieben und Traditionsbetrieben ersetzt die Vertrautheit mit dem Betrieb deshalb nicht das Gespräch über gewachsene Kundenbeziehungen, während Handwerksbetriebe vor der Übergabe auch persönliche Lieferantenabsprachen und die Kalkulation besonderer Aufträge offenlegen sollten. Beim Management-Buy-out kennen die Führungskräfte die Abläufe, aber selten die Gespräche auf Inhaberebene. Ein externer Käufer? Nichts davon.
Wie Käufer das Risiko bepreisen
Ein Käufer, der eine starke Abhängigkeit vom Inhaber erkennt, hat drei Werkzeuge. Er senkt den Preis. Er bindet einen Teil des Kaufpreises als Earn-out an künftige Umsätze. Oder er verlangt, dass der Verkäufer mit einem Beratervertrag im Unternehmen bleibt. Alle drei verschieben das Risiko zurück. Zu Ihnen. Beim Earn-out bezahlen Sie, wenn Kunden nach Ihrem Abgang wechseln, beim Beratervertrag mit Ihrer Zeit.
Wie viel dabei auf dem Spiel steht, schätzen Sie am besten mit Ihren eigenen Zahlen. Sie brauchen zwei Eingaben. Die erste ist der Umsatzanteil, der nur an Ihnen hängt, aus dem Selbsttest weiter unten. Die zweite ist ein Wert für das Unternehmen, entweder Ihre eigene Preisvorstellung oder die Spanne aus einer Bewertung durch Ihre Steuerberatung. Multiplizieren Sie beides. Das Ergebnis ist kein Abschlag, den ein Käufer automatisch abzieht. Meine Einschätzung ist aber, dass er genau über diesen Teil des Preises zuerst verhandeln wird.
Für die Größenordnung hilft die KfW-Befragung. Mittelständische Übergeber in Deutschland streben im Durchschnitt einen Kaufpreis vom 1,2-Fachen ihres Jahresumsatzes an, im Median vom 0,6-Fachen. Beim Median stehen also hinter jedem Euro Umsatz rechnerisch 60 Cent Preisvorstellung, auch hinter jedem Euro, der nur über Sie läuft. Das sind Erwartungen der Verkäufer, keine erzielten Preise. Die KfW stellt ihnen deshalb Umsatz-Multiplikatoren des Fachmagazins FINANCE für kleine Unternehmen unter 20 Millionen Euro Umsatz gegenüber, die etwa für Bau und Handwerk bei 0,25 bis 0,50 liegen und für den stationären Handel bei 0,30 bis 0,55.
Wie Private-Equity-Häuser diese Frage in der Due Diligence stellen und warum Halteprämien das Problem nur vertagen, habe ich im Beitrag zum Y-Combinator-Aufruf und Key-Person-Risiko beschrieben.
Der Selbsttest mit der Abhängigkeitsquote
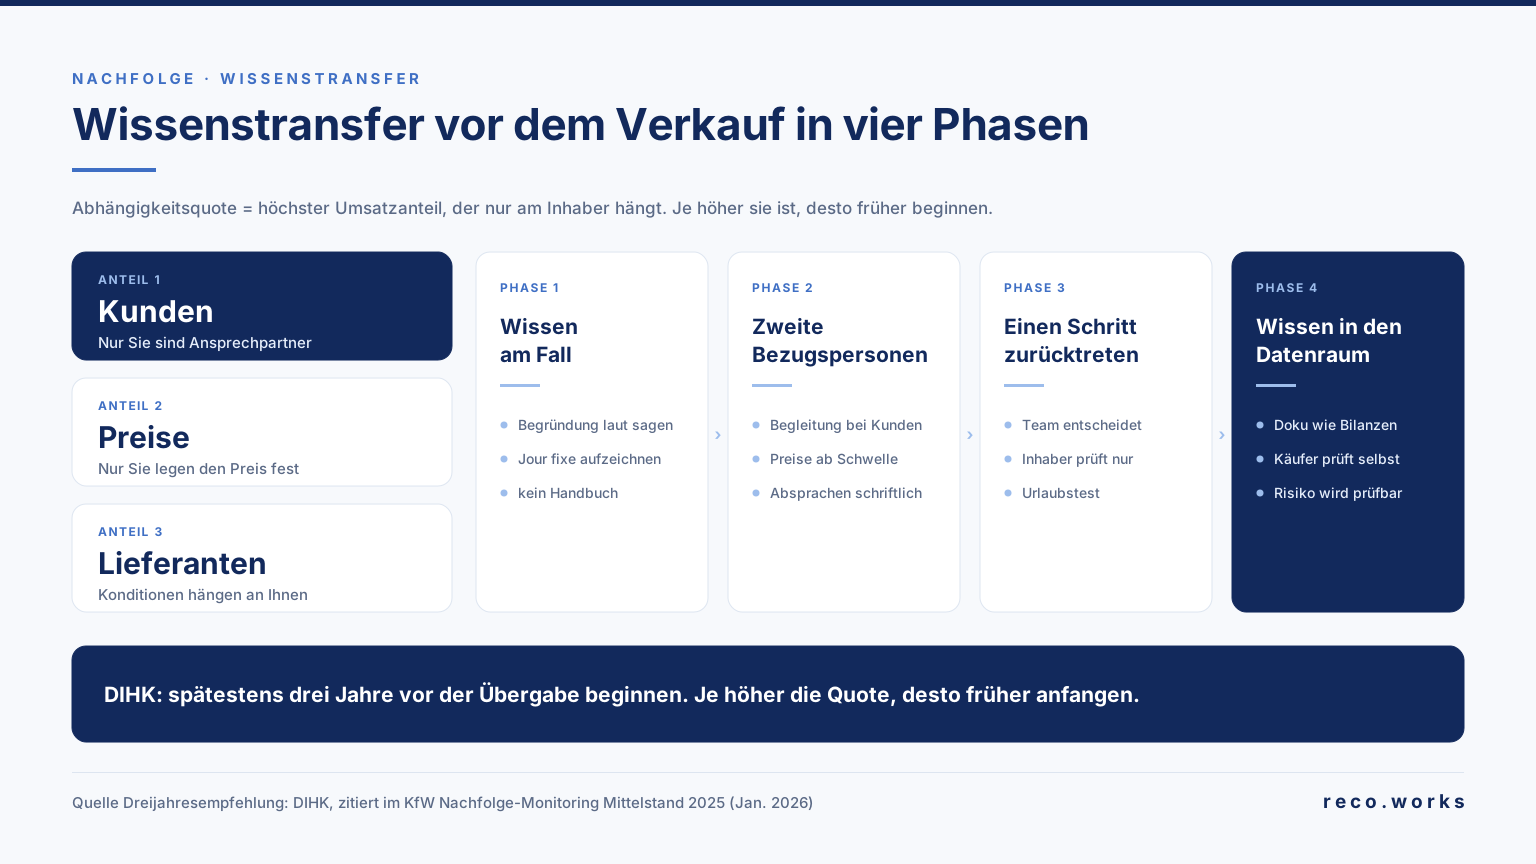
Für eine erste Einschätzung brauchen Sie die Umsatzliste des letzten Jahres und etwas Ehrlichkeit sich selbst gegenüber. Markieren Sie jeden Kunden, bei dem Sie die einzige Person sind, die der Kunde im Ernstfall anruft. Summieren Sie den Umsatz dieser Kunden. Machen Sie dasselbe für Angebote, deren Preis nur Sie festlegen, und für Lieferantenkonditionen, die ohne Sie neu verhandelt werden müssten. Der höchste der drei Anteile ist Ihre Abhängigkeitsquote.
Eine Schwelle, ab der es kritisch wird, kenne ich aus keiner Studie, und ich will hier keine erfinden. Die Richtung ist trotzdem eindeutig. Je höher die Quote, desto mehr Beziehungen und Entscheidungen müssen auf andere Schultern wandern, und Kunden wie Mitarbeitende brauchen Zeit, sich daran zu gewöhnen. Die drei Jahre des DIHK gelten für jede Übergabe. Bei einer hohen Quote würde ich sie keinesfalls unterschreiten und lieber früher anfangen. Bei einer niedrigen Quote bleibt mehr Aufmerksamkeit für Steuern, Recht und Finanzierung. Wie man die Kosten einer einzelnen Schlüsselperson berechnet, deren Wissen ungeplant verloren geht, zeigt der Beitrag Was kostet es wirklich, wenn ein Schlüsselmitarbeiter kündigt. Dieselbe Rechnung lässt sich auf den Inhaber übertragen, mit seinen eigenen Kunden und Entscheidungen als Eingabe.
Betriebsübergabe vorbereiten in vier Phasen
So würde ich vorgehen, wenn die drei Jahre des DIHK der Rahmen sind. Die Phasen überlappen sich, und wie lange jede dauert, hängt von Ihrer Quote und Ihren Leuten ab. Wichtig ist die Reihenfolge.
Phase eins, Wissen am Fall sichtbar machen
Schreiben Sie kein Handbuch. Erfahrungswissen kommt am konkreten Fall heraus, wenn jemand fragt, warum Sie im März bei diesem einen Auftrag anders entschieden haben als sonst, und kaum je am leeren Blatt, wie ich für ausscheidende Mitarbeitende im Beitrag zum Wissenstransfer vor der Pension ausführlich begründet habe. Für den Inhaber heißt das, die Begründung laut auszusprechen, wenn eine Entscheidung fällt. Im wöchentlichen Jour fixe, im Preisgespräch, nach der Reklamation. Diese Gespräche finden ohnehin statt. Werden sie aufgezeichnet und ausgewertet, entsteht über die Monate eine Sammlung von Entscheidungen samt Gründen. Ich bin hier nicht neutral, denn mit RECO bauen wir eine Software für Wissenstransfer in KMU, die solche Besprechungen durchsuchbar macht, verarbeitet auf EU-Servern mit einem dedizierten Server in Deutschland. Es geht aber auch mit einem Diktiergerät und einer disziplinierten Assistenz.
Phase zwei, zweite Bezugspersonen aufbauen
Zu jedem Termin mit einem der wichtigsten Kunden nehmen Sie eine zweite Person mit, und zwar immer dieselbe. Preise über einer festen Schwelle setzt ab jetzt die zweite Ebene, Sie geben nur frei und sagen, warum. Handschlagabsprachen mit Lieferanten werden schriftlich bestätigt. Das ist für manche langjährige Partner ungewohnt. Für einen Käufer ist es der Unterschied zwischen einer Behauptung und einem prüfbaren Vertrag.
Phase drei, einen Schritt zurücktreten
Die zweite Ebene entscheidet, Sie schauen nur noch drüber. Gegen Ende dieser Phase machen Sie den Urlaubstest. Mehrere Wochen am Stück nicht erreichbar. Wirklich nicht. Was in dieser Zeit schiefgeht, zeigt Ihnen, welches Wissen noch fehlt. Das ist unangenehm, und ich halte es für billiger als jede Kaufpreisanpassung.
Phase vier, Wissen in den Datenraum
Legen Sie die Dokumentation in den Datenraum, so wie die Bilanzen. Für KMU wird die frühzeitige Wissenssicherung damit auch zur Vorbereitung auf die Prüfung durch Käufer, weil Preislogik und Kundenabhängigkeiten nicht erst nach dem Verkauf sichtbar werden. Ein Käufer, der nachlesen kann, wie Ihre Preislogik funktioniert und wer jeden Großkunden betreut, kann das Risiko selbst einschätzen. Er muss es nicht pauschal abziehen.
Fangen Sie mit der Umsatzliste an. Wenn Sie in drei Jahren übergeben wollen, stehen Sie nach der Empfehlung des DIHK schon jetzt am spätesten Startpunkt, und Phase eins beginnt in diesem Quartal.
Quellen
- KfW Research, Fokus Volkswirtschaft Nr. 526: Nachfolge-Monitoring Mittelstand 2025, Januar 2026
- DIHK: Report Unternehmensnachfolge 2025
- KMU Forschung Austria: Unternehmensübergaben und -nachfolgen in Österreich, Endbericht, August 2021 (im Auftrag von BMDW und WKO)
- Wirtschaftskammer Vorarlberg: Neuer Rekord bei Unternehmensnachfolgen, August 2026
- Post-Isenberg, K.: Der blinde Fleck in jedem Übergabeplan, Deutsche Handwerks Zeitung, August 2026
- WKO: Checkliste für Übergeber
Häufige Fragen zu diesem Thema
Wie lange sollte der Übergeber nach dem Verkauf im Unternehmen bleiben?+
Ich rate zu einer kurzen Phase mit festem Enddatum und konkreten Aufgaben, etwa der Vorstellung bei bestimmten Kunden, statt einer offenen Beraterrolle. Laut KMU Forschung Austria bleiben Übergeber in rund zwei Dritteln der Unternehmen nach der Übergabe eingebunden, meist informell mit Rat. Die befragten Fachleute empfehlen, die Dauer der gemeinsamen Phase vorab genau zu klären, und teils sogar einen klaren Schnitt, damit für Belegschaft und Kunden sichtbar ist, wer jetzt führt. Je weiter Ihr Wissenstransfer vor dem Verkauf gediehen ist, desto weniger muss diese Phase leisten.
Wie wird ein Unternehmen bewertet, das stark vom Inhaber abhängt?+
Ein allgemein anerkanntes, einheitlich genutztes Schema für Kaufpreise gibt es laut KfW nicht. Einen Ausgangspunkt bieten branchenspezifische Umsatz-Multiplikatoren, die auf Expertenschätzungen oder tatsächlich realisierten Übergaben beruhen. Wie stark der Betrieb am Inhaber hängt, steckt in keinem Multiplikator, darüber wird verhandelt. Lassen Sie die Bewertung deshalb von einer Steuerberatung oder einem M&A-Berater erstellen und bitten Sie ausdrücklich darum, die Abhängigkeit vom Inhaber zu benennen. Dann kennen Sie das Argument des Käufers, bevor er es vorbringt.
Wann sollte man mit der Planung der Unternehmensnachfolge beginnen?+
Der DIHK empfiehlt, spätestens drei Jahre vor der gewünschten Übergabe mit konkreten Planungen und der Nachfolgesuche zu beginnen. Für Übergaben in der Familie empfehlen die von der KMU Forschung Austria befragten Fachleute einen Planungszeitraum von drei bis fünf Jahren. Rechtsform, Steuern und Finanzierung brauchen selbst einen Vorlauf. Der Wissenstransfer läuft am besten parallel dazu und nicht danach, weil seine Ergebnisse in die Bewertung einfließen sollen.
Ähnliche Artikel
In einer 30-minütigen Software Demo zeigen wir Ihnen, wie RECO Wissen in Ihrem Unternehmen sichert und weitergibt. Jetzt Demo anfragen, wir melden uns mit einem Terminvorschlag.